Domain tagesgeld-berlin.de kaufen?
Wir ziehen mit dem Projekt
tagesgeld-berlin.de um.
Sind Sie am Kauf der Domain
tagesgeld-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tagesgeld-berlin.de kaufen?
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **

Ähnliche Suchbegriffe für Ghidra
Top-Angebote
Produkte zum Begriff Ghidra:
-
Online-Banking vs. Retail-Banking. Auswirkungen der digitalen Fortschritte auf den Privatkundenbereich des deutschen Marktes, Taschenbuch vonOnline-banking Vs. Retail-banking. Auswirkungen Der Digitalen Fortschritte Auf Den Privatkundenbereich Des Deutschen Marktes, Taschenbuch Von Anonymous, Grin, 978-3-346-47420-9, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrholz, Bernd: Investment BankingInvestment Banking , Unternehmensübernahmen und Finanzierungsstrukturen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Autoren: Fahrholz, Bernd~Röver, Jan-Hendrik, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 722, Abbildungen: mit 91 Abbildungen, Keyword: Akquisitionsfinanzierung; Asset Backed; Corporate Finance; Merger & Acquisitions; Private Equity; Projektfinanzierung; Unternehmensfinanzierung, Fachschema: Bank / Investment Banking~Investment Banking~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Recht~Stiftungsrecht~Treuhand - Treuhänder~Wirtschaftsgesetz~Wirtschaftsrecht~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Kapital und Treuhand, Stiftungen~Finanzrecht, allgemein~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 722 Blätter, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1384, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Der Zinssatz variiert je nach Laufzeit und kann bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein, wobei einige Institute möglicherweise höhere Mindesteinlagen erfordern als andere. Es ist wichtig, die verschiedenen Angebote zu vergleichen, um das beste Festgeldkonto mit der passenden Laufzeit, einem attraktiven Zinssatz und einer akzeptablen Mindesteinlage zu finden. **
-
Was sind die verschiedenen Festgeldangebote verschiedener Banken und Finanzinstitute und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Die verschiedenen Festgeldangebote von Banken und Finanzinstituten unterscheiden sich hauptsächlich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage. Einige Banken bieten Festgeldkonten mit Laufzeiten von 1 Jahr, während andere Laufzeiten von bis zu 5 Jahren anbieten. Der Zinssatz variiert ebenfalls je nach Bank und kann fest oder variabel sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein und reicht von 500 Euro bis zu mehreren Tausend Euro. **
-
Was sind die verschiedenen Festgeldangebote, die von Banken und Finanzinstituten angeboten werden, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Die Zinssätze variieren je nach Laufzeit und können bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann ebenfalls variieren, wobei einige Banken eine Mindesteinlage von beispielsweise 1.000 Euro verlangen, während andere eine höhere Mindesteinlage von beispielsweise 10.000 Euro haben. **
-
Wie ist Ihre Kündigungsfrist Verfügbarkeit?
Wie ist Ihre Kündigungsfrist Verfügbarkeit? Gerne würde ich mehr darüber erfahren, wie lange im Voraus Sie eine Kündigung benötigen. Gibt es spezifische Fristen, die eingehalten werden müssen? Ist es möglich, flexibel zu sein, wenn es um die Kündigungsfrist geht? Ich würde mich freuen, mehr über Ihre Richtlinien in Bezug auf Kündigungsfristen zu erfahren, um sicherzustellen, dass ich alle erforderlichen Schritte einhalten kann. **


Wie funktioniert die Kontoführung in der heutigen digitalen Welt? Welche Vorteile bietet die Online-Banking-Funktion im Vergleich zur traditionellen Bankfiliale?
Die Kontoführung in der digitalen Welt erfolgt über Online-Banking, bei dem Kunden ihre Konten und Transaktionen online verwalten können. Online-Banking bietet den Vorteil von schnelleren und bequemeren Transaktionen, rund um die Uhr Zugriff auf Kontoinformationen und die Möglichkeit, von überall auf der Welt auf das Konto zuzugreifen. Zudem können Kunden durch Online-Banking Zeit und Geld sparen, da sie nicht persönlich in eine Bankfiliale gehen müssen. **
Warum Online Banking?
Online Banking bietet eine Vielzahl von Vorteilen, darunter Bequemlichkeit, Zugänglichkeit rund um die Uhr, schnelle Transaktionen und die Möglichkeit, Finanzgeschäfte von überall aus zu erledigen. Durch Online Banking können Kunden ihre Konten verwalten, Überweisungen tätigen, Rechnungen bezahlen und Transaktionshistorien einsehen, ohne physisch zur Bank gehen zu müssen. Zudem bieten viele Banken zusätzliche Sicherheitsmaßnahmen wie Zwei-Faktor-Authentifizierung und Verschlüsselung, um die Sicherheit der Transaktionen zu gewährleisten. Insgesamt erleichtert Online Banking den Kunden das Leben und spart Zeit und Aufwand. Warum also nicht die Vorteile nutzen, die Online Banking bietet? **
Top-Angebote
Produkte zum Begriff Ghidra:
-
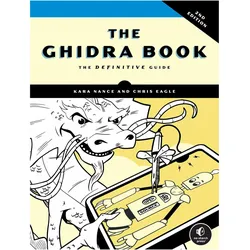
The Ghidra Book, Fachbücher von Chris Eagle, Kara NanceEin Leitfaden zur Verwendung des Ghidra-Software-Tools für Reverse Engineering. Das Ergebnis von mehr als einem Jahrzehnt Forschung und Entwicklung innerhalb der NSA wurde die Ghidra-Plattform entwickelt, um einige der herausforderndsten Reverse-Engineering-Probleme der Behörde zu lösen. Mit der Open-Source-Veröffentlichung dieses zuvor eingeschränkten Tool-Sets befindet sich einer der leistungsfähigsten Disassembler und intuitivsten Decompiler der Welt nun in den Händen von Cybersicherheitsverteidigern überall, und das Ghidra-Buch ist der einzige Leitfaden, den Sie benötigen, um es zu meistern. Neben der Diskussion von Techniken, die bei der Analyse von Software und Malware aller Art nützlich sind, führt das Buch umfassend in die Komponenten, Funktionen und einzigartigen Möglichkeiten von Ghidra zur Gruppenarbeit ein. Sie werden lernen, wie man: - Eine Disassemblierung navigiert - Ghidras integrierten Decompiler nutzt, um die Analyse zu beschleunigen - Obfuskierte Binärdateien analysiert - Ghidra erweitert, um neue Datentypen zu erkennen - Neue Ghidra-Analyzer und -Loader erstellt - Unterstützung für neue Prozessoren und Befehlssätze hinzufügt - Ghidra-Aufgaben skriptiert, um Arbeitsabläufe zu automatisieren - Eine kollaborative Reverse-Engineering-Umgebung einrichtet und nutzt Das Ghidra-Buch ist sowohl für Anfänger als auch für fortgeschrittene Benutzer konzipiert und bereitet Sie effektiv darauf vor, die Bedürfnisse und Herausforderungen des Reverse Engineering zu meistern, sodass Sie Dateien wie ein Profi analysieren können.67,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Ghidra Book, 2nd Edition, Ratgeber von Kara Nance, Chris EagleDas Buch "The Ghidra Book, 2nd Edition" bietet eine umfassende Einführung in die Nutzung der Ghidra-Plattform, die aus über einem Jahrzehnt Forschung innerhalb der NSA hervorgegangen ist. Ghidra ist ein leistungsstarkes, Open-Source-Tool zur Rückentwicklung, das nun für Fachleute, Forscher und Studierende weltweit zugänglich ist. Dieses Ratgeberwerk vermittelt nicht nur grundlegende Techniken zur Rückentwicklung von Software und Malware, sondern erklärt auch die wesentlichen Komponenten und Funktionen von Ghidra. Die Leserinnen und Leser werden schrittweise durch die Nutzung von Ghidra geführt, beginnend mit den Grundlagen bis hin zu fortgeschrittenen Arbeitsabläufen. Zu den behandelten Themen gehören das Navigieren und Interpretieren von Disassemblierungen, die Verwendung des integrierten Dekompilers, die Analyse unbekannter und obfuszierter Binärdateien sowie die Erweiterung von Ghidra zur Erkennung neuer Datentypen. Die zweite, vollständig überarbeitete Auflage spiegelt die moderne Nutzung von Ghidra wider und bietet aktualisierte Werkzeuge, verbesserte Arbeitsabläufe und praxisnahe Beispiele.58,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Online-Banking vs. Retail-Banking. Auswirkungen der digitalen Fortschritte auf den Privatkundenbereich des deutschen Marktes, Taschenbuch vonOnline-banking Vs. Retail-banking. Auswirkungen Der Digitalen Fortschritte Auf Den Privatkundenbereich Des Deutschen Marktes, Taschenbuch Von Anonymous, Grin, 978-3-346-47420-9, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrholz, Bernd: Investment BankingInvestment Banking , Unternehmensübernahmen und Finanzierungsstrukturen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Autoren: Fahrholz, Bernd~Röver, Jan-Hendrik, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 722, Abbildungen: mit 91 Abbildungen, Keyword: Akquisitionsfinanzierung; Asset Backed; Corporate Finance; Merger & Acquisitions; Private Equity; Projektfinanzierung; Unternehmensfinanzierung, Fachschema: Bank / Investment Banking~Investment Banking~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Recht~Stiftungsrecht~Treuhand - Treuhänder~Wirtschaftsgesetz~Wirtschaftsrecht~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Kapital und Treuhand, Stiftungen~Finanzrecht, allgemein~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 722 Blätter, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1384, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Der Zinssatz variiert je nach Laufzeit und kann bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein, wobei einige Institute möglicherweise höhere Mindesteinlagen erfordern als andere. Es ist wichtig, die verschiedenen Angebote zu vergleichen, um das beste Festgeldkonto mit der passenden Laufzeit, einem attraktiven Zinssatz und einer akzeptablen Mindesteinlage zu finden. **
-
Was sind die verschiedenen Festgeldangebote verschiedener Banken und Finanzinstitute und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Die verschiedenen Festgeldangebote von Banken und Finanzinstituten unterscheiden sich hauptsächlich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage. Einige Banken bieten Festgeldkonten mit Laufzeiten von 1 Jahr, während andere Laufzeiten von bis zu 5 Jahren anbieten. Der Zinssatz variiert ebenfalls je nach Bank und kann fest oder variabel sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein und reicht von 500 Euro bis zu mehreren Tausend Euro. **
Ähnliche Suchbegriffe für Ghidra
-
Die Europäische Einlagensicherung EDIS. (De)Stabilisert die EU-Einlagensicherung die Finanzmärkte?, Taschenbuch von Viktoria Hofmann, GRIN,Die Europäische Einlagensicherung Edis. (de)stabilisert Die Eu-einlagensicherung Die Finanzmärkte?, Taschenbuch Von Viktoria Hofmann, Grin, 978-3-346-25862-5, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Festgeldangebote, die von Banken und Finanzinstituten angeboten werden, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Die Zinssätze variieren je nach Laufzeit und können bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann ebenfalls variieren, wobei einige Banken eine Mindesteinlage von beispielsweise 1.000 Euro verlangen, während andere eine höhere Mindesteinlage von beispielsweise 10.000 Euro haben. **
-
Wie ist Ihre Kündigungsfrist Verfügbarkeit?
Wie ist Ihre Kündigungsfrist Verfügbarkeit? Gerne würde ich mehr darüber erfahren, wie lange im Voraus Sie eine Kündigung benötigen. Gibt es spezifische Fristen, die eingehalten werden müssen? Ist es möglich, flexibel zu sein, wenn es um die Kündigungsfrist geht? Ich würde mich freuen, mehr über Ihre Richtlinien in Bezug auf Kündigungsfristen zu erfahren, um sicherzustellen, dass ich alle erforderlichen Schritte einhalten kann. **
-
Wie funktioniert die Kontoführung in der heutigen digitalen Welt? Welche Vorteile bietet die Online-Banking-Funktion im Vergleich zur traditionellen Bankfiliale?
Die Kontoführung in der digitalen Welt erfolgt über Online-Banking, bei dem Kunden ihre Konten und Transaktionen online verwalten können. Online-Banking bietet den Vorteil von schnelleren und bequemeren Transaktionen, rund um die Uhr Zugriff auf Kontoinformationen und die Möglichkeit, von überall auf der Welt auf das Konto zuzugreifen. Zudem können Kunden durch Online-Banking Zeit und Geld sparen, da sie nicht persönlich in eine Bankfiliale gehen müssen. **
-
Warum Online Banking?
Online Banking bietet eine Vielzahl von Vorteilen, darunter Bequemlichkeit, Zugänglichkeit rund um die Uhr, schnelle Transaktionen und die Möglichkeit, Finanzgeschäfte von überall aus zu erledigen. Durch Online Banking können Kunden ihre Konten verwalten, Überweisungen tätigen, Rechnungen bezahlen und Transaktionshistorien einsehen, ohne physisch zur Bank gehen zu müssen. Zudem bieten viele Banken zusätzliche Sicherheitsmaßnahmen wie Zwei-Faktor-Authentifizierung und Verschlüsselung, um die Sicherheit der Transaktionen zu gewährleisten. Insgesamt erleichtert Online Banking den Kunden das Leben und spart Zeit und Aufwand. Warum also nicht die Vorteile nutzen, die Online Banking bietet? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.